

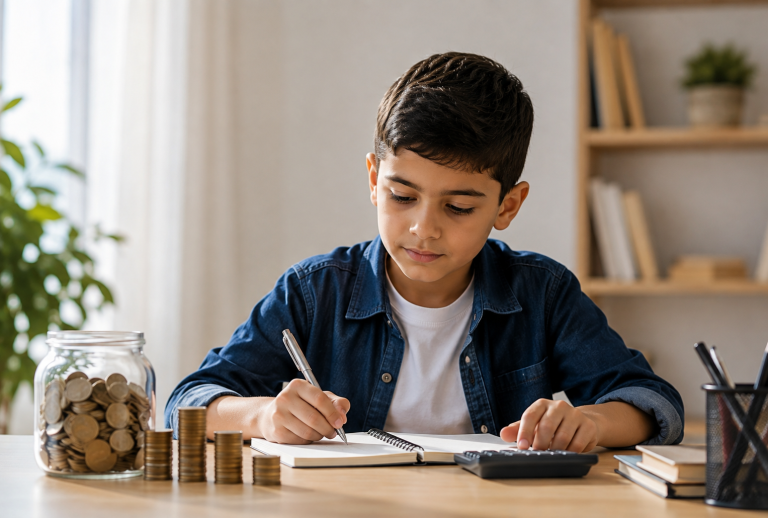
قد يبدو تعلم الاستثمار للأطفال في سن مبكرة أمرًا غير معتاد إلا أن التعليم المالي منذ السنوات الأولى يمكن أن يساعد الصغار على فهم قيمة المال، وكيفية الادخار، وأهمية اتخاذ قرارات مالية مدروسة على المدى الطويل.
وفي هذا السياق، يرى سيث وندر؛ المدير المالي لمنصة أكورنز، أن التعليم المالي المبكر يمكن أن يؤدي دورًا مهمًا في مساعدة الأطفال على بناء عادات مالية صحية تستمر معهم على المدى الطويل. كما أشار إلى أهمية تعريف الصغار بالمبادئ الأساسية للاستثمار في مرحلة مبكرة. بدلًا من انتظار وصولهم إلى مرحلة البلوغ حتى يبدأوا في فهم كيفية التعامل مع الأموال وتنميتها.
وبحسب ما أورده موقع «بيزنس إنسايدر» يوصي وندر الآباء بالتركيز على 3 دروس استثمارية أساسية عند تعليم أطفالهم. إذ لا يتعلق الأمر بتعريف الطفل بالمصطلحات المالية المعقدة، وإنما بمنحه أساسًا واضحًا يساعده لاحقًا على اتخاذ قرارات أكثر وعيًا. ومن ثم يمكن تقديم هذه المفاهيم تدريجيًا، مع ربطها بأمثلة عملية تتناسب مع الحياة اليومية للطفل.
الاستثمار المنتظم يبدأ بمبالغ صغيرة
ويأتي الاستثمار بانتظام في مقدمة الدروس التي يمكن للأطفال تعلّمها. إذ يرى وندر أن البداية لا تحتاج إلى مبالغ كبيرة حتى يفهم الطفل أهمية الاستمرارية. ويمكن، على سبيل المثال، البدء بمبلغ بسيط يعادل 5 دولارات يوميًا؛ بحيث يدرك الطفل أن بناء المدخرات والاستثمار لا يرتبطان دائمًا بامتلاك مبالغ ضخمة منذ البداية. وإنما يرتبطان أيضًا بالانتظام والالتزام.
إضافة إلى ذلك يساعد الاستثمار المنتظم على ترسيخ مفهوم التخطيط المالي لدى الطفل. إذ يتعلم أن تخصيص جزء من المال بصورة متكررة يمكن أن يكون أكثر أهمية من انتظار امتلاك مبلغ كبير للبدء. وبمرور الوقت يمكن لهذا السلوك أن يتحول إلى عادة مالية راسخة، خصوصًا إذا جرى شرحه بطريقة مبسطة وتدريجية تتناسب مع عمر الطفل ومستوى فهمه.
ولا يعني ذلك أن الطفل يجب أن يتحمل مسؤولية قرارات مالية كبيرة، بل إن الهدف الأساسي يتمثل في تعليمه المبادئ التي تقف وراء الادخار والاستثمار. ولذلك يمكن للوالدين استخدام المبالغ الصغيرة كوسيلة تعليمية، مع شرح سبب تخصيصها. وكيف يمكن أن تتغير قيمتها مع مرور الوقت، وما الفرق بين إنفاق المال والاحتفاظ به أو استثماره.
العوائد التراكمية وأثرها في المدخرات
أما الدرس الثاني فيتعلق بفهم قوة العوائد التراكمية، وهي من المفاهيم التي يمكن أن تساعد الطفل على إدراك سبب أهمية البدء مبكرًا. فالأموال التي يجري ادخارها أو استثمارها يمكن أن تحقق عوائد، ثم تُضاف تلك العوائد إلى المبلغ الأساسي. بما يتيح إمكانية تحقيق عوائد جديدة مستقبلًا، وفقًا لأداء الاستثمار وطبيعته.
ومن هنا يصبح شرح العوائد التراكمية وسيلة مهمة لتوضيح كيف يمكن للمدخرات الصغيرة أن تنمو إلى مبالغ أكبر بمرور الوقت. كما أن هذا المفهوم يساعد الطفل على فهم العلاقة بين الزمن والاستثمار. بدلًا من التركيز فقط على مقدار المال الذي يمتلكه في الوقت الحالي.
وكلما كان الطفل قادرًا على استيعاب هذه الفكرة مبكرًا أصبح من الأسهل عليه إدراك أهمية التخطيط المالي طويل الأجل.
وبالتالي، لا يقتصر تعلم الاستثمار للأطفال على إخبارهم بضرورة الادخار، وإنما يمتد إلى توضيح ما يمكن أن يحدث للأموال عندما تدار بطريقة منظمة وعلى فترة زمنية طويلة. ويمكن للآباء تبسيط الفكرة من خلال استخدام أرقام صغيرة وأمثلة واضحة. مع تأكيد أن النتائج الفعلية للاستثمار تختلف وفقًا للأداة الاستثمارية وظروف السوق.
تقلبات الأسواق جزء من الاستثمار
الدرس الثالث الذي يوصي به وندر يتمثل في تعليم الأطفال أن تقلبات الأسواق أمر طبيعي. فالأسواق المالية لا تتحرك في اتجاه واحد بصورة مستمرة، وقد تشهد أسعار الأصول ارتفاعات وانخفاضات تبعًا لعوامل اقتصادية ومالية مختلفة. ولذلك من المهم أن يدرك الطفل منذ البداية أن انخفاض قيمة الاستثمار لا يعني بالضرورة انتهاء العملية الاستثمارية أو فشلها.
وفي هذا السياق يمكن للوالدين توضيح أن فترات التراجع قد توفر فرصًا للشراء بأسعار أقل. مع تأكيد أن انخفاض الأسعار قد يستمر، وأن الاستثمار يحمل مخاطر حقيقية. وبذلك يتعلم الطفل أن القرارات المالية لا ينبغي أن تعتمد على الخوف أو الحماس اللحظي، وإنما على فهم الهدف من الاستثمار ومدته ومستوى المخاطر المقبول.
كذلك يساعد هذا النوع من التعليم على بناء فهم أكثر واقعية لطبيعة الأسواق؛ إذ يتعلم الطفل أن التذبذب جزء من الاستثمار وليس سببًا تلقائيًا لاتخاذ قرارات متسرعة. ومع تقدم العمر يمكن توسيع هذه المعرفة تدريجيًا لتشمل مفاهيم أكثر تعقيدًا. بما يتناسب مع قدرة الطفل على فهم المخاطر والعوائد.
التمييز بين الاستثمار والمقامرة
وإلى جانب ذلك، يمكن للتعليم المالي المبكر أن يتيح للأطفال التمييز بين الاستثمار المدروس والمقامرة عالية المخاطر. ويعد هذا التفريق مهمًا، لأن بعض السلوكيات المالية قد تبدو متشابهة بالنسبة إلى الطفل. بينما تختلف جذريًا من حيث طبيعتها وأهدافها ومستوى المخاطر المرتبطة بها.
فالاستثمار المدروس يرتكز على تحديد هدف مالي، وفهم طبيعة الأصل أو الأداة المستخدمة. ومعرفة أن النتائج قد تحتاج إلى وقت حتى تظهر.
أما القرارات القائمة على المخاطرة العشوائية والسعي وراء مكاسب سريعة فقد تعرض الأموال لخسائر كبيرة دون وجود خطة واضحة. ومن ثم، يصبح تعليم الطفل كيفية التفكير قبل اتخاذ القرار جزءًا أساسيًا من الثقافة المالية.
الوقت أهم من محاولة توقيت السوق
ومن أبرز المبادئ التي يمكن ترسيخها لدى الطفل كذلك أن مدة البقاء في السوق قد تكون أكثر أهمية من محاولة تحديد أفضل لحظة للدخول والخروج منه بدقة. فمحاولة توقع تحركات الأسواق باستمرار ليست مهمة سهلة حتى بالنسبة إلى المستثمرين ذوي الخبرة. ولذلك فإن تعليم الطفل أهمية الالتزام بخطة طويلة الأجل يمكن أن يصبح أكثر فائدة من تشجيعه على متابعة التغيرات اليومية.
وبناءً على ذلك فإن بدء تعلم الاستثمار للأطفال في سن الثامنة لا يعني دفع الأطفال إلى اتخاذ قرارات استثمارية مستقلة. وإنما منحهم معرفة مبكرة تساعدهم على فهم قيمة المال وكيفية التعامل معه. كما أن دور الوالدين يظل محوريًا في اختيار المعلومات المناسبة للعمر، وشرح المخاطر، ومتابعة أي نشاط مالي يمارسه الطفل.
وفي النهاية يمكن أن يمثل التعليم المالي المبكر خطوة مهمة نحو إعداد جيل أكثر وعيًا بالادخار والاستثمار وإدارة المخاطر. ومع ذلك فإن الهدف الأساسي لا يتمثل في تحقيق أرباح سريعة، بل في بناء عادات مالية سليمة وفهم طويل الأجل لكيفية إدارة الأموال. وكلما بدأ الطفل في استيعاب هذه المبادئ بصورة صحيحة وتدريجية، أصبح أكثر استعدادًا للتعامل مع قراراته المالية مستقبلًا بوعي ومسؤولية.
